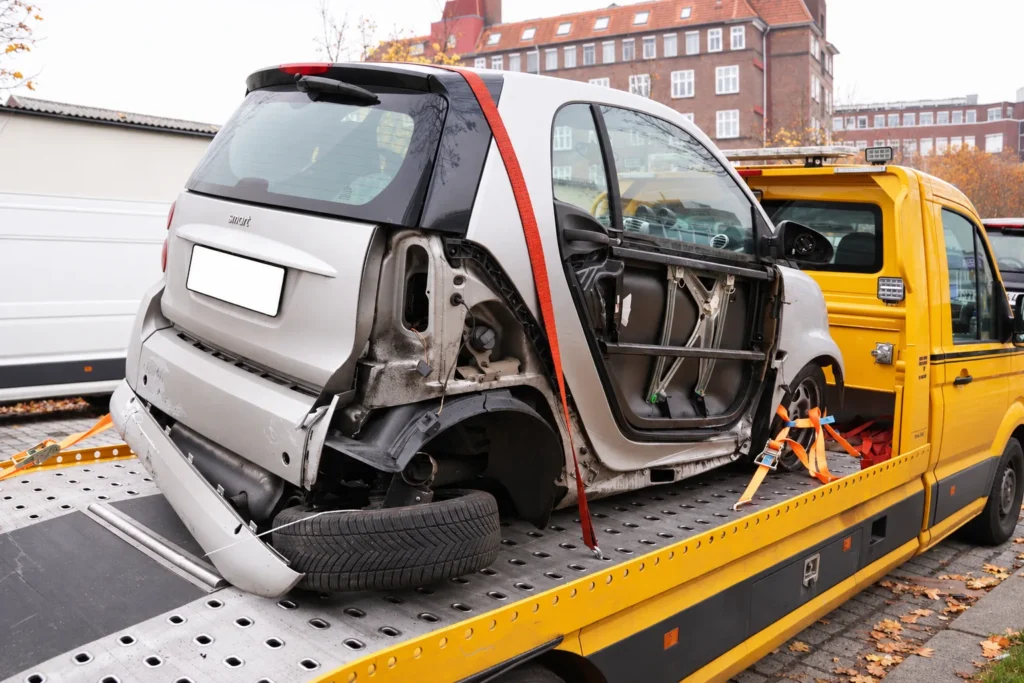
Nicht bei jedem Verkehrsunfall ist die Schuldfrage eindeutig. Häufig wird beiden Unfallbeteiligten eine Mitschuld zugesprochen. In diesem Fall spricht man von einer Teilschuld. Viele Geschädigte gehen dann davon aus, dass sie automatisch einen entsprechenden Anteil ihres Schadens selbst tragen müssen. Das ist jedoch nicht immer der Fall.
Insbesondere wenn eine Vollkaskoversicherung besteht, kann das sogenannte Quotenvorrecht eine wichtige Rolle spielen.
1. Teilschuld: Wer trägt welchen Anteil des Schadens?
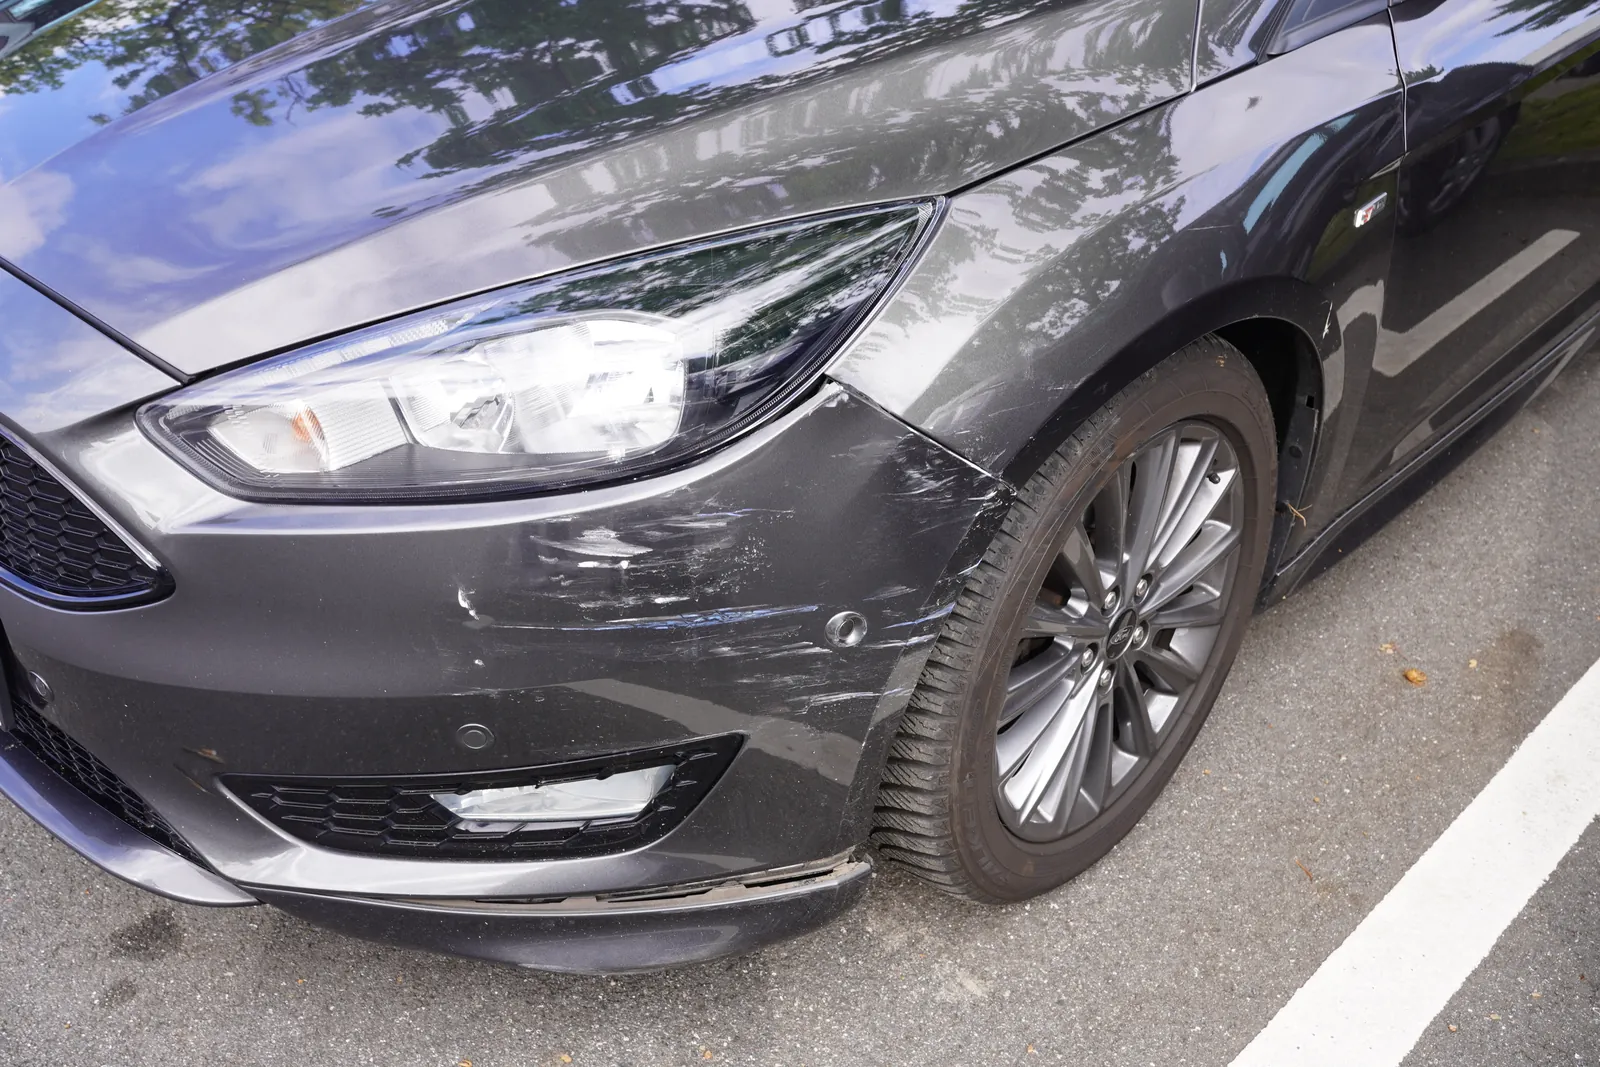
Wird nach einem Verkehrsunfall eine Mitschuld festgestellt, richtet sich die Haftung grundsätzlich nach den jeweiligen Verantwortungsanteilen. Bei einer Haftungsquote von beispielsweise 50 zu 50 übernimmt die gegnerische Haftpflichtversicherung grundsätzlich die Hälfte der erstattungsfähigen Schadenpositionen.
Die verbleibenden Ansprüche können unter bestimmten Voraussetzungen über die eigene Vollkaskoversicherung reguliert werden. Dabei kommt es auf den konkreten Versicherungsvertrag und die vereinbarten Versicherungsbedingungen an.
Wichtig: Eine Teilschuld bedeutet nicht automatisch, dass sämtliche Schadenpositionen nur anteilig ersetzt werden. Hier kommt das Quotenvorrecht ins Spiel.
2. Quotenvorrecht: Welche Rechte haben Sie?
Das Quotenvorrecht schützt den Geschädigten davor, durch den gesetzlichen Forderungsübergang auf seine eigene Kaskoversicherung benachteiligt zu werden. Die rechtliche Grundlage findet sich insbesondere in § 86 Abs. 1 Satz 2 VVG.
Vereinfacht gesagt: Wird der Fahrzeugschaden über die eigene Vollkaskoversicherung reguliert, können bestimmte unmittelbare Sachschadenpositionen gegenüber der gegnerischen Haftpflichtversicherung vorrangig geltend gemacht werden. Diese sogenannten quotenbevorrechtigten Positionen können, soweit die Voraussetzungen vorliegen, auch bei einer Teilschuld vollständig erstattungsfähig sein.
Dazu gehören insbesondere:
- Die Selbstbeteiligung aus der Vollkaskoversicherung
- Die merkantile Wertminderung
- Erforderliche Sachverständigenkosten
- Abschleppkosten
Andere Schadenpositionen, beispielsweise Mietwagenkosten oder Nutzungsausfall, werden grundsätzlich entsprechend der Haftungsquote berücksichtigt. Auch die Kostenpauschale und der Rückstufungsschaden aus der Kaskoversicherung sind nicht automatisch quotenbevorrechtigt.
3. Was passiert mit der Selbstbeteiligung?
Wenn Sie Ihre Vollkaskoversicherung in Anspruch nehmen, wird die im Vertrag vereinbarte Selbstbeteiligung grundsätzlich von der Kaskoleistung abgezogen.
Diese Selbstbeteiligung kann jedoch im Rahmen des Quotenvorrechts gegenüber der gegnerischen Haftpflichtversicherung geltend gemacht werden. Unter den jeweiligen rechtlichen Voraussetzungen kann sie vollständig erstattungsfähig sein, obwohl Sie eine Teilschuld trifft.
Entscheidend ist die korrekte Zuordnung und Abrechnung der einzelnen Schadenpositionen. Eine pauschale Kürzung sämtlicher Ansprüche entsprechend der Haftungsquote kann daher zu einem finanziellen Nachteil führen.
4. Höherstufung nach Inanspruchnahme der Vollkasko
Ein weiterer Punkt ist die mögliche Rückstufung beziehungsweise Höherstufung des Versicherungsbeitrags.
Wenn Sie einen Vollkaskoschaden melden und Ihre Versicherung Leistungen erbringt, kann sich dies auf Ihren Schadenfreiheitsrabatt auswirken. Die zukünftige Versicherungsprämie kann dadurch steigen.
Ob und in welchem Umfang eine Rückstufung erfolgt, hängt von Ihrem Versicherungsvertrag, der Schadenfreiheitsklasse und der geltenden Rückstufungstabelle ab.
Wichtig ist die Unterscheidung: Ein möglicher Rückstufungsschaden aus der Vollkaskoversicherung wird grundsätzlich nicht wie die Selbstbeteiligung behandelt. Er gehört regelmäßig nicht zu den quotenbevorrechtigten Schadenpositionen und ist daher nicht automatisch vollständig von der gegnerischen Haftpflichtversicherung zu erstatten. Eine Erstattung kann allenfalls im Rahmen der jeweiligen Haftungsquote und bei Vorliegen der rechtlichen Voraussetzungen in Betracht kommen.
Auch ein vereinbarter Rabattschutz oder eine vertragliche Rückstufungsregelung kann die Auswirkungen beeinflussen.
5. Was sollte bei der Schadenregulierung beachtet werden?
Bei einer Teilschuld sollte nicht vorschnell entschieden werden, den Schaden ausschließlich über eine Versicherung abzurechnen. Es kann sinnvoll sein, zunächst die Ansprüche gegenüber der gegnerischen Haftpflichtversicherung und die Möglichkeiten der eigenen Vollkaskoversicherung zu prüfen.
Dabei sollten insbesondere folgende Punkte berücksichtigt werden:
- Welche Haftungsquote steht im Raum?
- Welche Schadenpositionen sind über die Vollkasko versichert?
- Welche Selbstbeteiligung wurde vereinbart?
- Welche Positionen sind quotenbevorrechtigt? Die Grundlage dafür liefert ein vollständiges Unfallgutachten.
- Welche Auswirkungen hat die Inanspruchnahme der Vollkasko auf den Schadenfreiheitsrabatt?
- Welche Leistungen können zusätzlich gegenüber der gegnerischen Haftpflichtversicherung geltend gemacht werden?
Bei einer Teilschuld ist die Abrechnung oft komplex. Hier kann es sinnvoll sein, zusätzlich einen Fachanwalt für Verkehrsrecht einzubeziehen.
Fazit: Auch bei einer Teilschuld müssen Geschädigte nicht zwangsläufig auf einem großen Teil ihres Fahrzeugschadens sitzen bleiben. Das Quotenvorrecht kann in Verbindung mit der eigenen Vollkaskoversicherung erhebliche Vorteile bieten. Entscheidend ist eine sorgfältige Prüfung und korrekte Abrechnung aller Schadenpositionen.
Unfallschaden? Ich begutachte Ihr Fahrzeug.
Unabhängig, IfS-zertifiziert nach DIN EN ISO/IEC 17024, nach VDI-MT 5900 Blatt 2 registriert und Kfz-Techniker-Meister – in Norderstedt, Hamburg und Umgebung.
Jetzt Kontakt aufnehmen · Schaden mit Fotos melden · Telefon und WhatsApp: 0172 4033504
Rechtsgrundlagen
Weitere Fragen und Antworten rund um das Kfz-Gutachten nach einem Unfall finden Sie in unserer FAQ zum Kfz-Gutachten.
Kfz-Gutachter in Ihrer Nähe
Als unabhängiger Sachverständiger bin ich im Hamburger Raum und im Umland unterwegs, etwa in Kfz-Gutachter Harburg, Kfz-Gutachter Wilhelmsburg, Kfz-Gutachter Heimfeld, Kfz-Gutachter Buchholz in der Nordheide und Kfz-Gutachter Seevetal. Alle Orte finden Sie unter Einsatzgebiete.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine Rechtsberatung dar. Ob und in welcher Höhe Ansprüche bestehen, hängt vom Einzelfall, der Haftungsquote und den jeweiligen Versicherungsbedingungen ab.